找医院
 问医生
 当前位置
 来源: 编辑
 846 浏览
试管婴儿可以购买商业医疗保险么?这话问得很实在。先给结论:能买,但不等于能报。商业医疗险大多把不孕不育、辅助生殖、试管婴儿列进免责条款。你想用保险覆盖三代试管费用,通常很难。可保险也不是完全没用,住院、妊娠并发症、新生儿保障等,可能另有说法。关键要看你买的是啥险、条款咋写、等待期多久。下面咱就掰开揉碎聊聊,尽量说人话。
一、商业医疗险能买,但试管婴儿费用多半不报
很多人一听“能买”就激动,以为买了就能报销试管。别急,买和赔是两码事。保险公司卖医疗险,主要管疾病和意外住院。辅助生殖在它眼里,常被当成非必要治疗。所以合同里常写免责。尤其三代试管,费用高,检查多,用药密。保险公司更谨慎。你要先看免责条款,再看等待期。别等做完才翻合同,那就晚了。
普通百万医疗险:一般能买,但免责里常有“不孕不育、辅助生殖、人工授精、试管婴儿”。所以试管周期费用,多数不赔。高端医疗险:部分产品可能含辅助生殖责任,但很少。限制也多。比如指定公立医院、限额、等待期。买前要问清楚。专项试管险:市场上有过类似产品。保障范围窄,条件多。别只看宣传,要看条款。医保:医保通常也不报试管。部分检查、药品可能按当地政策走。但别指望全报。说到这儿,结论比较清楚了:商业医疗保险可以买,但想靠它报销三代试管,概率不高。你真正要做的,是把保单翻到免责条款。看“辅助生殖”“不孕不育”“人工授精”“试管婴儿”这些字眼。再看等待期、医院范围、免赔额。要是业务员拍胸脯说能报,让他写进合同。口头承诺不算数。保险买的是确定性,不是猜谜语。
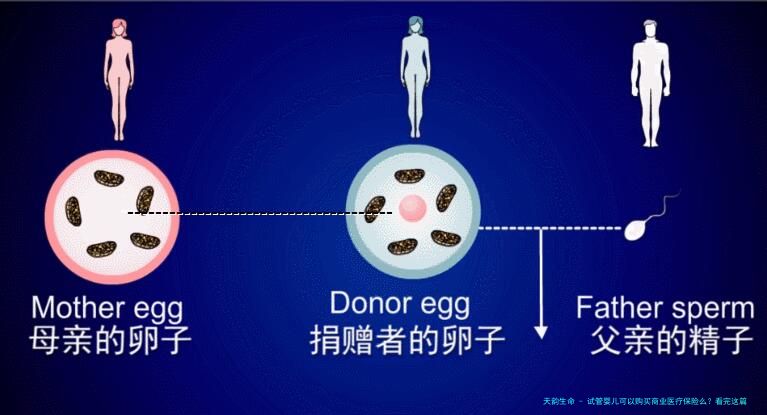
二、做三代试管,商业医疗保险和就医怎么安排
如果你确实要做三代试管,别只盯着保险。先把就医路径理清。三代试管通常针对染色体异常、单基因病、反复流产等情况。一般去公立医院生殖中心咨询。医生会评估要不要做。费用不低,流程也长。保险这块,基础医疗险可先配。但别把它当试管钱包。孕产险、新生儿险可以后面看。顺序错了,容易花冤枉钱。
先咨询公立医院生殖中心。带齐检查报告。问清三代试管适应症、周期、费用。别轻信“包成功”。买商业医疗险要如实告知。健康问询问到啥答啥。隐瞒可能影响以后理赔。看清等待期。孕产类责任常有等待期。今天买,明天就想用,基本不现实。关注妊娠并发症和新生儿保障。有些医疗险能赔这些。和试管本身是两回事。保存好病历、发票、费用清单。理赔时用得上。资料越全,扯皮越少。总的来说,试管婴儿可以购买商业医疗保险么?答案是:可以买,但多数产品不报销试管费用。尤其是三代试管,别把商业医疗险当成报销神器。更稳妥的做法,是先去公立医院生殖中心做评估。再把基础医疗保障配好。买险前看免责、等待期、医院范围。买险后如实告知,留好单据。这样就算试管费用报不了,其他风险也不至于裸奔。心里有数,才不容易被忽悠。